前田建、前田道、前田製作が経営統合して2021年に上場した【5076】インフロニアHDが昨日公募増資を発表し、株価が大きく下落しています😅
4782万6100株の新株式発行(国内募集が1207万6100株、海外募集が3575万株)を実施すると発表した。需給状況に応じて上限717万3900株のオーバーアロットメントによる売り出しも行う。
発行価格は10月21~26日のいずれかの日に決定する。調達資金約1472億円(手取り概算額)は、水ing(スイング)やアルソシア建設(旧三井住友建設)の買収に伴う借入金の返済に充てる。
この新株式発行は現在の総発行株式数の20%に当たるため、株式価値の希薄化を懸念した売りが出ています。
8/7に業績の上方修正と増配(1株配当120→132円)の発表をしていただけに株主はガッカリしたことでしょう。
本日の株価は前日比−14%ほどで推移しています。
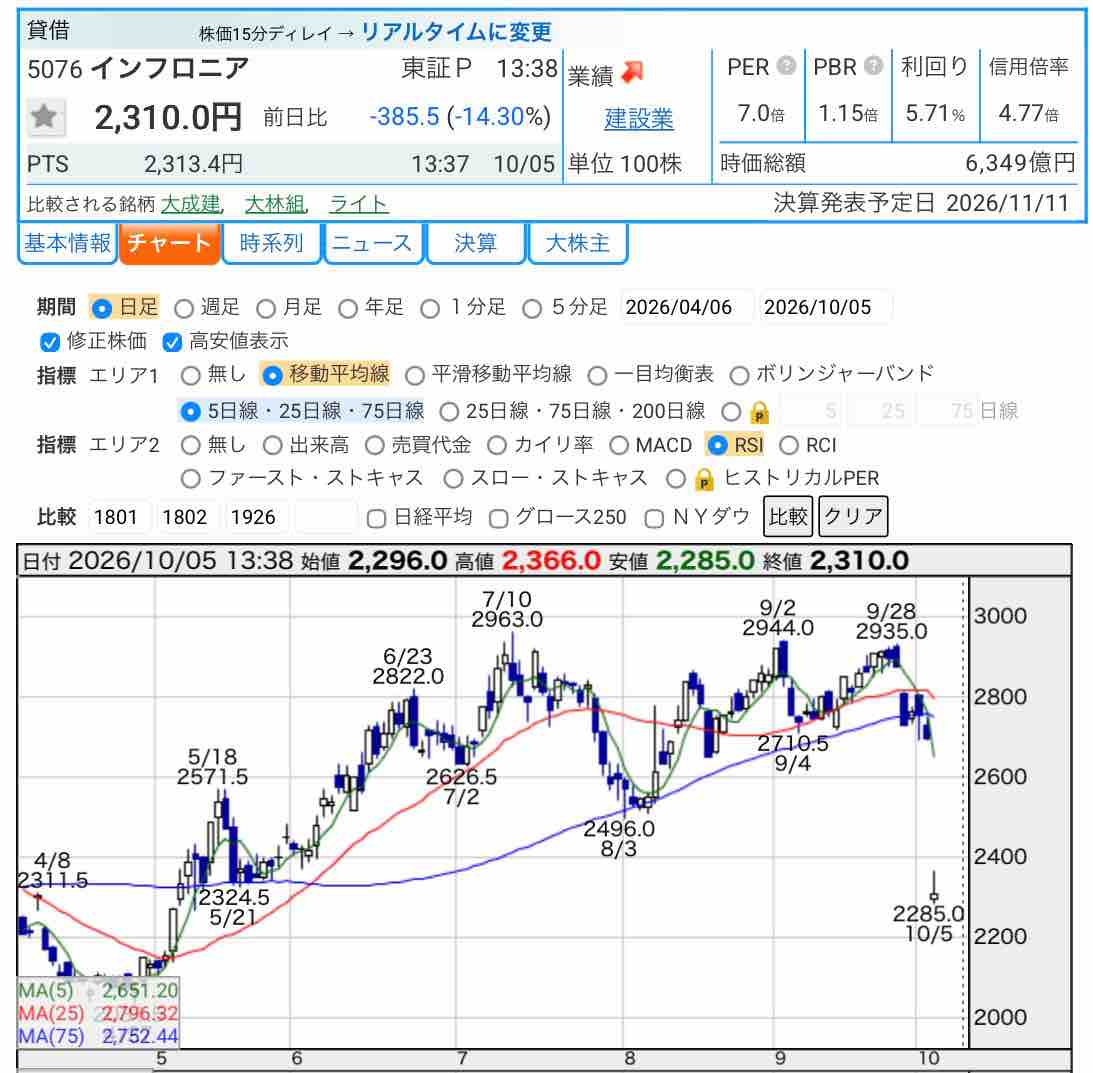
株価指標はPER×PER=ミックス係数8倍で割安水準です。配当利回り5.7%を見ると買いたくなります😅
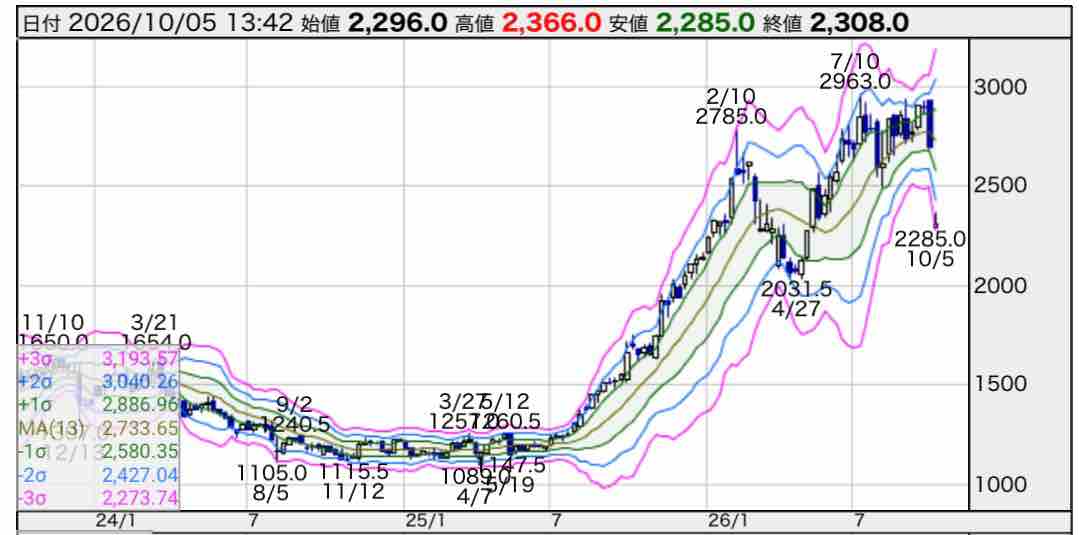
週足チャートのボリンジャーバンドを見てみると−3σ「売られすぎ」水準です。
AIによる公募増資のシナリオ
今後考えられる株価推移・シナリオについて、短期・中長期の観点から整理します。
1. 今後の短期的な見通し(受渡日まで)
公募増資の発表から発行価格決定(値決め)、受渡日に至る期間は、短期投資家や機関投資家の需給要因によって株価が軟調・乱高下しやすくなります。
売出し圧力とつなぎ売り(ヘッジ): 新規発行株(最大数千万株規模)の供給による需給悪化を想定し、増資に応募する投資家や空売り筋による「つなぎ売り」が重なるため、値決め日付近までは下値を模索しやすい傾向があります。
売られすぎからの自律反発・底打ち: 発行価格決定から受渡し完了にかけては、イベント通過感(材料出尽くし)や公募価格の割安感(ディスカウント)を狙った買いが入り、短期的な底打ちを迎えるパターンが多く見られます。
2. 中長期的な見通し(シナリオ別)
今回の増資で調達した資金の使途(M&Aに伴う借入金の返済・財務体質の改善など)が、今後の企業価値(EPS:1株当たり利益)にどう寄与するかで評価が分かれます。
3. 投資判断・注目すべきポイント
発行価格決定日とディスカウント率 公募価格が基準株価からどの程度割り引かれるか(通常3〜5%程度)、およびその前後の売買高の変化。
調達資金の活用による純有利子負債の削減ペース 財務改善によってどれだけ自己資本比率やROEが維持・改善されるか。
次回決算での通期業績予想・配当方針の維持 希薄化後も株主還元(配当や自社株買い)や配当利回りの魅力が維持されるか。
結局、買いか?否か?
結局のところ、高配当株投資家は配当金が維持されればよいのではないでしょうか?
配当方針は普通株式1株当たり年間配当金60円の下限を設けており、配当性向を40%以上とし、安定かつ成長に連動した還元に努めることとしています。
今期の業績はすこぶる良く、600億円→855億円(前期は765億円)に42.5%上方修正し、2期連続で過去最高益を更新する見通しです。
結局、個人的にはチャンスかも?と思っております。
kinkoは以前100株保有したのち現在株価くらいで利確しています。未保有でしたので、10株だけ打診買いしてみました。銘柄が口座にないと忘れるので😅
発行価格を見てから単元で買いたいと思います!
※投資は自己責任でお願いします🙇♀️
お読み頂きありがとうございました🎉
ポチッとお願いします🙇♀️